Domain promistar.de kaufen?
Wir ziehen mit dem Projekt
promistar.de um.
Sind Sie am Kauf der Domain
promistar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain promistar.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Judo Promi Hauswasserstation 8167603 1", 100 my MaschenweiteJudo Promi Hauswasserstation 8167603Kombination aus Hauswasserstation und Mikroleckagenschutzsystemmit Edelstahl FiltergewebeDruckmindererRuckflussverhinderer und hochwirksamen Punkt Rotations Systemschützt vor den Folgen von Leitungswasserschaden und erkennt schleichende Wasserverlustewaagerechter oder senkrechter Einbau durch drehen des JUDO QUICKSET-E Einbau-Drehflanschesfür Trinkwasser bis 30° CBetriebsdruck 15 bar - 16 bar1235,37 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
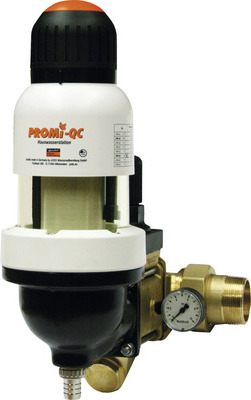
Hauswasserstation JUDO PROMI-QUICK CONTROL JPM-QC 2" 8150108Hauswasserstation JPM QC 1 mit Ein-Schrauben-Anschlusstechnik und prophylaktischem Keimschutz nach DIN EN 13959 DIN EN 13443 1 DIN 19628 und DIN EN 1567 zur DVGW Prüfung angemeldet für Wasser bis 30 Grad C Zur Druckregelung und Filtration von feinkörnigen und festen Verunreinigungen im Wasser, die als Belüftungselemente Korrosionen in wasserführenden Rohrleitungen auslösen und zu Funktionsstörungen an Kontroll- und Regelorganen führen können Mit Memo- Elektronik, die an den nächsten Rückspülvorgang durch einen Piepston in einem zweimonatigen Intervall erinnert Ausführung: Filtergehäuse aus hochwertigem Kunststoff PN 16 Einbaudrehflansch mit patentiertem Bajonettanschluss aus Messing mit Verschraubung (Gewindeanschluss nach DIN EN 10226 1) Ein-Schrauben-Anschlusstechnik waagerechter oder senkrechter Einbau möglich Filtergewebe aus Edelstahl silberbeschichtet zum prophylaktischen Keimschutz großes Handrad (mit Memoelektronik) zur Rückspülung nach dem Punkt-Rotations-System bei gleichzeit1450,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
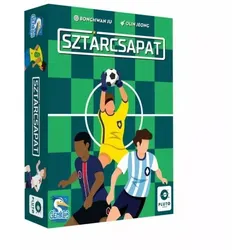
Promi-Team BrettspielTauche ein in die spannende Welt des Fußballs und beweise, dass aus dir der nächste legendäre Trainer wird – mit dem Sztárcsapat Brettspiel! Das Sztárcsapat Brettspiel ist ein speziell für zwei Personen entwickeltes, taktisches Fußballspiel, in dem die Spielenden ihre eigene Mannschaft steuern. Ziel ist es, durch clevere Transfers, kluge Auswechslungen und gut getimte Angriffe das Spiel zu gewinnen. Die Spielerkarten, die du nach und nach auf die farbigen Felder des Spielfelds legst, zeichnen Schritt für Schritt den Verlauf des Matches nach – so entsteht auf dem Tisch echte Stadion-Atmosphäre. Im Spielverlauf zählt jede Entscheidung. In jeder Runde musst du dich entscheiden, ob du einen Angriff aufbaust, deine Abwehr sicherst oder lieber Taktikkarten sammelst, um im richtigen Moment einen großen Coup zu landen. Die Spielenden nutzen die Stärken und Synergien der auf verschiedenen Positionen spielenden Fußballer – Stürmer, Mittelfeldspieler, Verteidiger, Torhüter. Gut zusammengestellte Reihen und Kombos sorgen für stärkere Angriffe und eine stabilere Verteidigung. Sztárcsapat bietet ein dynamisches, leicht verständliches System. Klare Symbole auf den Karten zeigen die Fähigkeiten der Spieler, sodass das Spiel schon nach wenigen Runden auch ohne Textlesen flüssig läuft. An beiden Seiten des Spielplans gibt es eigene Zonen für die Ersatzbank, die Taktikstapel, die Kombinationskarten und die Strafkarten, damit jedes Spielelement seinen festen Platz hat. Produkteigenschaften: Taktisches Fußball-Brettspiel für zwei Personen Komplettes Match-Erlebnis – Angriffe, Verteidigung, Auswechslungen, Strafstöße Torwart-Erweiterung für Elfmeterschießen und spezielle Torwartfähigkeiten Positionsbasiertes Spielersystem – Stürmer, Mittelfeldspieler, Verteidiger, Torhüter Durchgehend interaktives Duell für 2 Spieler – ganz ohne Wartezeiten Spieldauer: ca. 45–60 Minuten Spielerzahl: 2 Personen Verpackungsgröße: 10 x 4 x 15 cm24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Judo Promi Hauswasserstation 8167603 1", 100 my MaschenweiteJudo Promi Hauswasserstation 8167603Kombination aus Hauswasserstation und Mikroleckagenschutzsystemmit Edelstahl FiltergewebeDruckmindererRuckflussverhinderer und hochwirksamen Punkt Rotations Systemschützt vor den Folgen von Leitungswasserschaden und erkennt schleichende Wasserverlustewaagerechter oder senkrechter Einbau durch drehen des JUDO QUICKSET-E Einbau-Drehflanschesfür Trinkwasser bis 30° CBetriebsdruck 15 bar - 16 bar1235,37 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Hauswasserstation JUDO PROMI-QUICK CONTROL JPM-QC 2" 8150108Hauswasserstation JPM QC 1 mit Ein-Schrauben-Anschlusstechnik und prophylaktischem Keimschutz nach DIN EN 13959 DIN EN 13443 1 DIN 19628 und DIN EN 1567 zur DVGW Prüfung angemeldet für Wasser bis 30 Grad C Zur Druckregelung und Filtration von feinkörnigen und festen Verunreinigungen im Wasser, die als Belüftungselemente Korrosionen in wasserführenden Rohrleitungen auslösen und zu Funktionsstörungen an Kontroll- und Regelorganen führen können Mit Memo- Elektronik, die an den nächsten Rückspülvorgang durch einen Piepston in einem zweimonatigen Intervall erinnert Ausführung: Filtergehäuse aus hochwertigem Kunststoff PN 16 Einbaudrehflansch mit patentiertem Bajonettanschluss aus Messing mit Verschraubung (Gewindeanschluss nach DIN EN 10226 1) Ein-Schrauben-Anschlusstechnik waagerechter oder senkrechter Einbau möglich Filtergewebe aus Edelstahl silberbeschichtet zum prophylaktischen Keimschutz großes Handrad (mit Memoelektronik) zur Rückspülung nach dem Punkt-Rotations-System bei gleichzeit1450,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Step by Step GIANT Schulrucksack-Set Glamour Star, 5-teiligDie Zeit mit Kindern scheint wie im Flug zu vergehen – gefühlt gerade noch die ersten Schritte im Kindergarten verfolgt, fieberst Du schon mit Deinem Kind der Einschulung entgegen. Wenn dann aber gegen Ende der Kindergartenzeit der übliche Wachstumsschub beim eigenen Kind noch ausgeblieben ist, können Zweifel aufkommen, ob es überhaupt schon bereit für die erste Klasse ist. Ist so ein Schulranzen denn nicht viel zu schwer? Mit dem GIANT hat Step by Step daher eine Schultasche entwickelt, die auch zu zierlichen und großen Kindern passt. Das schmale Design mit nur 990 Gramm macht den Schulrucksack zu einem absoluten Fliegengewicht. Im Rücken des Rucksacks ist eine elastische Fiberglas-Konstruktion verbaut, die ultraleicht ist und sich perfekt an den Kinderrücken anschmiegt. Auch wenn der GIANT Grundschul-Rucksack besonders leicht ist, bietet er mit 19 Litern Volumen dennoch ebenso viel Platz wie Schulranzen. So kann Dein Kind dieselben Schulsachen einpacken wie andere Erstklässler – und hat trotzdem weniger zu tragen! Ultraleichte Rückenkonstruktion aus Fiberglas Anatomisch geformte Schulterträger, höhenverstellbar (EASY GROW SYSTEM) Lageverstellriemen Höhenverstellbarer, abnehmbarer Brustgurt Abnehmbarer Hüftgurt Ergonomisch geformte Rückenpartie Atmungsaktives Rückenpolster Verstaumöglichkeiten Hauptfach mit integriertem Bücherfach Nach außen wachsende, isolierte Vordertasche mit Auslaufösen Seitentaschen mit Gummizug Laschen zur Fixierung des Federmäppchens unter dem Deckel Sicherheit Reflektierende Elemente aus ORALITE-Material an Fronttasche, Seitenflächen und Schultergurten Weitere Features Leicht bedienbarer Fidlock-Magnetverschluss Aufhängungen zum Verstauen der Enden der Schulterriemen Aufhängeschlaufe Stabile, wasserdichte Bodenplatte mit Stellfüßen Stundenplan im Deckel Technische Details Gewicht: ca. 990g Größe: 44 cm (H) / 28 cm (B) / 21 cm (T) Gesamtvolumen: 23l (Hauptfach: 19l, Seitentaschen: 3l, Fronttasche: 1l) Material: wasserabweisendes Polyester mit 100% PFC-freier und bluesign-zertifizierter Beschichtung, Textilien zu 100% aus recycelten PET-Flaschen Lieferumfang 1 Schulranzen 1 Federmäppchen, komplett bestückt mit Markenstiften 1 Schlampermäppchen 1 Sportbeutel 1 Set MAGIC MAGS (2 Applikationen und 1 Anhänger)179,99 €*Versand: 7,69 €Sichere Weiterleitung zum Anbieter
-
Honneth, Axel: AnerkennungAnerkennung , Eine europäische Ideengeschichte , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20180611, Produktform: Leinen, Autoren: Honneth, Axel, Seitenzahl/Blattzahl: 237, Keyword: Bestseller Bücher; Buch Bestseller; Respekt; Sachbuch-Bestenliste; Sachbuch-Bestseller-Liste; Sozialphilosophie; recognition; reconnaissance, Fachschema: Philosophie / Philosophiegeschichte~Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Soziale und politische Philosophie, Zeitraum: 1500 bis heute, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 203, Breite: 123, Höhe: 27, Gewicht: 363, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 172275728,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.